מידע למתחילים
מתכנן פיננסי או יועץ השקעות בבנק: מה ההבדל, ולמי לפנות?
מה ההבדל בין יועץ השקעות בבנק למתכנן פיננסי: רישוי, ממה כל אחד מרוויח, מה כל אחד עושה, ולמי לפנות מתי.


עודכן: אוקטובר 2026 · מקורות בסוף המאמר
המציאות הכלכלית בישראל אינה פשוטה בלשון המעטה. יוקר המחיה, יוקר הדיור, בירוקרטיה מעיקה, שחיתות מה לא. לצערי כמו דברים רבים אחרים בעולם הזה, לנו הנשים המצב אפילו קשה יותר. נשים וכסף זה עולם בפני עצמו. המציאות הכלכלית שנשים חוות אינה זהה לחלוטין למציאות הכלכלית שגברים חשופים. למה אני אומרת את זה?
לפי דוח השכר של הביטוח הלאומי, במחצית הראשונה של 2025 השכר הממוצע של נשים שכירות היה 11,940 ₪ בחודש, לעומת 18,441 ₪ אצל גברים. כלומר, על כל שקל שגבר מרוויח, אישה מרוויחה בממוצע כ-65 אגורות. חלק מהפער נובע מהיקף משרה ומתחומי עיסוק, אבל הוא לא נעלם גם כשמשווים בין משרות דומות. כשב-2014 אפילו מנכ”ל מיקרוסופט אמר בכנס לקידום נשים שהן לא צריכות לבקש העלאה, המערכת תדאג לתת להן את ההעלאה, מבינים שמשהו במדיניות הארגונית הינו מסריח מהיסוד. לטענתו של מנכ”ל מיקרוסופט זאת בכלל קארמה רעה שנשים תבקשנה העלאה במשכורת אז עזבו אתכן מלבנות על העלאה במשכורת, לפי מנהלי הארגון זה “יקרה” בדרך קסם. (הוא התנצל על הדברים עוד באותו יום, אבל המשפט הזה מסביר הרבה.) אני רוצה לראות מנכ”ל שיגיד לגברים שזו קארמה רעה מבחינתו שהם יבקשו העלאה.
אבל זה לא רק שאומרים לך שאין לך צורך לבקש העלאה, נשים רבות לא מאמינות שמגיע להן קידום מקצועי. מגיל קטן החברה דואגת להגיד לנשים שלהתעסק בכסף זה עניין גברי ואין לנו מה לחפש שם. נשים צריכות לטפל, לדאוג לאחרים ולא להטריד את הראש בנושאים כספיים, הרי בשביל מה יש גברים? אז נשים פחות בודקות את החשבון בנק, או מסתכלות בחשבון של הכרטיסי אשראי, או מנסות להבין לאן כל הכסף כל חודש נעלם.
נוסיף לכל זה את העובדה שאנחנו משלמות יותר: לפי מחקר של עיריית ניו יורק מ-2015, מוצרים לנשים עלו בממוצע כ-7% יותר ממוצרים מקבילים לגברים. שמעתן על משהו שנקרא המס הורוד? זה בעצם אומר שלוקחים מוצרים, פשוטים, יומיומיים וצובעים אותם בורוד ואז מעלים את המחיר. למה? כי הצבע הורוד יקר יותר כנראה, אין באמת הסבר הגיוני אחר. האם שמתן לב אי פעם שסכיני גילוח של נשים עולים הרבה יותר משל גברים? ודיאודרנט? שלא לדבר על בגדים או תספורת או אפילו עט!
כמובן שבדרך כלל רוב ההוצאות על הילדים נופלות על הנשים במקרה של פרידה. ונשים לרוב גם משלמות בקריירה על כך שבחרו להביא ילדים לעולם בעוד על בני זוגן זה לא ישפיע כלל או אפילו יתרום. תחשבי על זה, כמה פעמים ראית כתבות על איך לשלב אמהות עם קריירה ואיזון חיי משפחה? כמה פעמים ראית כתבות כאלה על לשלב אבהות עם קריירה? לצערי זה עדיין פשוט מובן מאליו שהקריירה שלנו צריכה להיפגע אם יש ילדים. גם אם כאשר נשים מחליטות להמשיך עם הקריירה במשרה מלאה, הן משלמות על זה בבריאות.
שום דבר מהסיבות שרשומות למעלה אינן אשמתינו אבל הן כן באחריותינו ובהחלט נתונות לשינוי. אנחנו צריכות לדאוג להתנהלות הכלכלית של עצמינו וללמוד מושגים פיננסיים מסובכים (הם באמת לא, סתם יש להם שמות מפוצצים כדי להרתיע) ואנחנו צריכות לדאוג לעצמינו כלכלית. למה? כי אנחנו פאקינג יכולות ואנחנו נשים חזקות ועצמאיות. כי אי אפשר לסמוך על כך שמישהו אחר יעזור לך. אי אפשר לסמוך על המדינה שתדאג לנו בעת צרה והילדים שלהם הקדשנו את כל חיינו? אולי הם יעזרו, אולי לא, אולי הם בחובות בעצמם וגם לא יודעים להתנהל כלכלית. הרי איך מאיפה הם ילמדו התנהלות כלכלית אם לא בבית? ולכן, את חייבת פשוט חייבת לחסוך יותר כדי לדאוג לעצמך, את חייבת ללמוד כיצד לגרום למזומן שלך לעבוד בשבילך.
האם העובדה שנשים מרוויחות פחות אמורה להדאיג אותך? כן, בהחלט. העובדה הזאת צריכה לשמש כמוטיבציה והשראה ללקיחת אחריות כלכלית ולהתמודד עם הבנק, הפנסיה, השקעות, שוק ההון והכנסות נוספות. הגיע הזמן להפסיק עם התירוצים של אין לי זמן לזה, זה לא מעניין אותי, אין לי כסף לחסוך, ואין לי כח ללמוד להשקיע. המצב הכלכלי היום הוא שיותר מסוכן לא להשקיע ואם רוצים להזדקן בכבוד במדינה הזאת אין ממש ברירה. בנימה האישית אני יכולה להגיד שזו לגמרי תחושה מעצימה זו להבין בכסף, לדעת מה לעשות איתו ולדעת שאם מפטרים אותי או קורה אסון חלילה אני מכוסה. צריך להשקיע בלאמץ את ההרגלים הנכונים, לחסוך המון בשוטף ולהגדיל הכנסות אבל אז ישנים הרבה יותר טוב בלילה.
החדשות הטובות הן שאומנם בתחום ההכנסות ממשכורת נשים הן בעמדת נחיתות, אבל בתחום ההשקעות נשים בעמדת עליונות! תסתכלי כאן, כאן וכאן למשל ותראי שכמה מחקרים בחו”ל (2017) מצאו שנשים השיגו בממוצע תשואה מעט טובה יותר מגברים בשוק ההון. למה? כי אותו אגו שגורם לגברים לחשוב שהם טובים יותר ולבקש יותר תנאים ויותר העלאות בשוק העבודה פועל כנגדם בשוק ההון. הם בטוחים שהם טובים יותר והם יודעים טוב יותר ולכן הם גם לוקחים יותר סיכונים. נשים לעומת זאת, נוטות להיות שקולות וצנועות יותר ובסופו של דבר לגרוף רווחים גבוהים יותר. נשים טובות יותר (לפי מחקרים) בלקחת סיכונים מושכלים, לחכות בסבלנות כך שבסופו של דבר הן מרוויחות יותר.
זהו על רגל אחת כל התורה כולה. שיהיה לכולכן המון בהצלחה במסע הכלכלי שלכן אשמח לשמוע על התהליכים שלכן והדרך הפיננסית שאתן עוברות.
את התוכן הזה אני מעבירה גם כהרצאה, “נשים וכסף: להשקיע כמו אישה, להרוויח בלי בושה”, לארגונים, לאירועי נשים וליום האישה, בכל הארץ ובזום. לפרטים על ההרצאה ליום האישה
ומי שרוצה ללמוד להשקיע דרך סיפור: “סבתא בישלה ירושה” הוא רומן כלכלי על אדל, שסבתא שלה נותנת לה 100,000 ₪ ואתגר אחד, להפוך אותם למיליון.
כי הנתונים שונים: נשים בישראל מרוויחות בממוצע פחות, מפרישות פחות לפנסיה, יוצאות לפרישה מוקדם יותר וחיות יותר שנים. לכן החיסכון של אישה צריך להספיק לתקופה ארוכה יותר, מסכום התחלתי קטן יותר.
כמה מחקרים בחו”ל מצאו שנשים השיגו בממוצע תשואה מעט טובה יותר, בעיקר כי הן סוחרות פחות ומחזיקות לטווח ארוך. זה לא אומר שכל אישה תרוויח יותר, אבל זה אומר שהסגנון שנחשב “זהיר” הוא בדיוק מה שעובד בהשקעות לטווח ארוך.
מלדעת לאן הכסף הולך כל חודש, לעשות סדר בפנסיה (דמי ניהול ומסלול), לבנות כרית ביטחון, ורק אז ללמוד להשקיע. אפשר להתחיל גם בסכום קטן.
כן. “נשים וכסף: להשקיע כמו אישה, להרוויח בלי בושה” היא הרצאה של אורה אריאל, האופטימית, על כסף, השקעות וביטחון בקבלת החלטות, ומתאימה במיוחד ליום האישה.
קורס ההשקעה הראשונה שלי ילמד אותך איך להתגבר על פחדים וחששות נפוצים בתחילת הדרך ופשוט להתחיל להשקיע כדי להדביק את הפער. השקעתי זמן רב כדי להכין קורס שיעזור לאנשים להתגבר על הפחדים ולהתחיל להשקיע. הקורס מספק את כל הידע הבסיסי הנחוץ להשקעות, היכרות והבנה של מכשירי ההשקעה השונים וכל מה שצריך כדי להתחיל להשקיע. הקורס אף עוזר לך לבנות תכנית השקעות אישית כדי להגיע להישגים כלכליים ולגרום לכסף שלך לעבוד בשבילך!
פרטים על קורס ההשקעה הראשונה שלי כאן.
נכתב ע”י אורה אריאל, האופטימית, מתכננת פיננסית ומרצה. עוד עליי. המאמר הוא מידע כללי ולימודי בלבד ואינו מהווה ייעוץ השקעות או התאמה אישית.
מה ההבדל בין יועץ השקעות בבנק למתכנן פיננסי: רישוי, ממה כל אחד מרוויח, מה כל אחד עושה, ולמי לפנות מתי.
איזה ספר השקעות לקרוא קודם? 11 ספרים על כסף והשקעות בעברית, מחולקים לפי מה שאת צריכה.
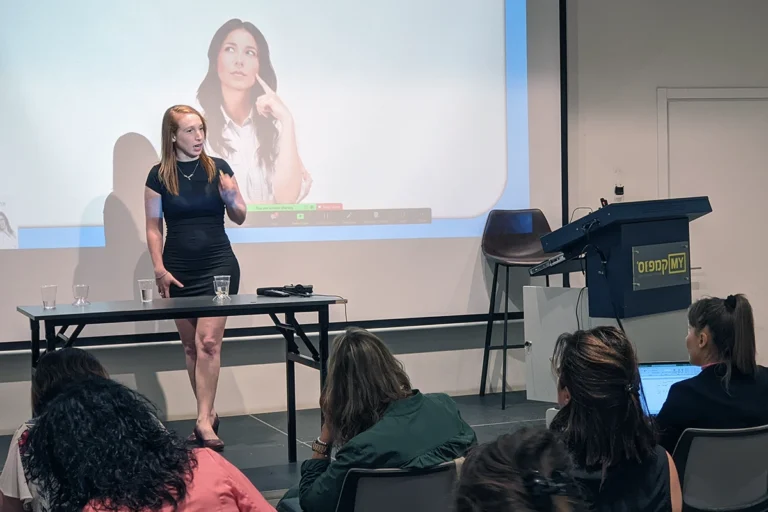
8 רעיונות להרצאה ליום האישה בארגון, איך בוחרים מרצה, כמה זמן, זום או פרונטלי, ואיך משלבים מתנה שנשארת.