קרן כספית הינה מוצר שהפך לפופולארי בתקופה האחרונה עקב העלאות הריבית שהפכו אותו לאלטרנטיבה ראויה. זוהי קרן נאמנות שנסחרת בשוק ההון ומנהל הקרן מחויב להשקיע את כספי הקרן בנכסים מאוד סולידיים. איזה בדיוק? אלו יכולים להיות פקדונות בנקאיים עם ריביות קצת יותר גבוהות מהרגיל, אגרות חוב לטווח קצר בדירוג מאוד גבוה, מק”מ וכדומה.
עודכן: אוקטובר 2026
קרן כספית בקצרה:
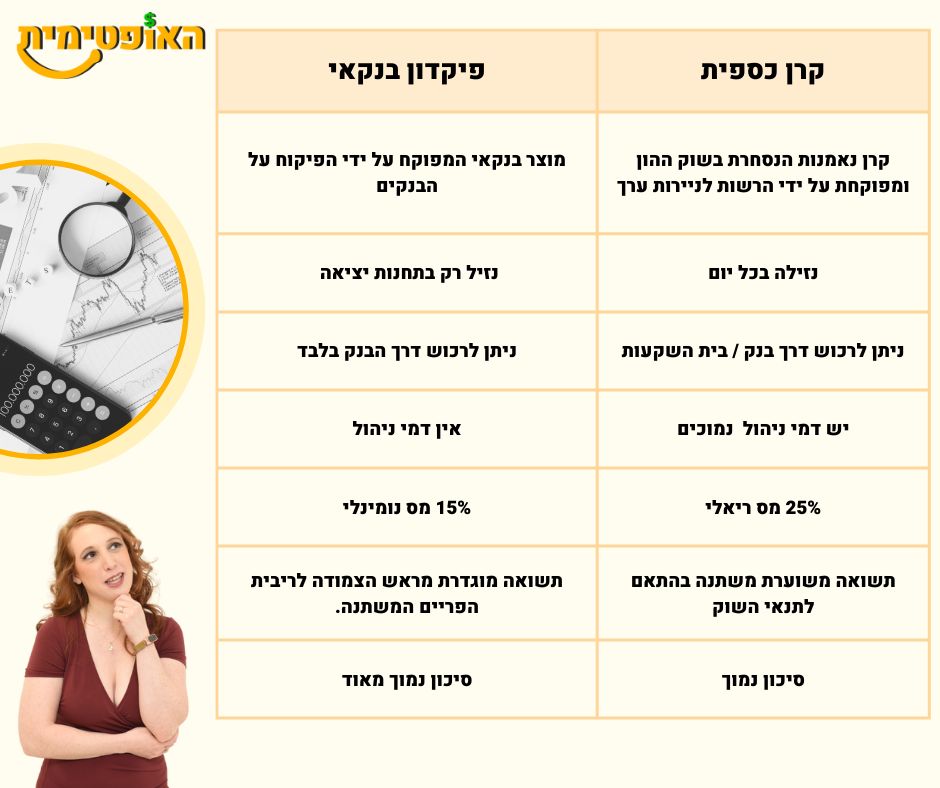
- תשואה: בשנה האחרונה הקרנות הכספיות הניבו כ-4% לפני מס. התשואה זזה יחד עם ריבית בנק ישראל (3.25% באוקטובר 2026).
- דמי ניהול: לרוב בין 0.1% ל-0.25% בשנה.
- מס: 25% על הרווח הריאלי, כלומר אחרי ניכוי האינפלציה.
- נזילות: אפשר למכור בכל יום מסחר.
- עמלות בבנק: אין עמלת קנייה או מכירה, ואין דמי משמרת.
מתי כדאי להשתמש בה?
תשמעו קרן כספית זאת ממש לא הדרך לעשות מיליונים. נכון שהריביות בה נשמעות מאוד אטרקטיביות ביחס לתקופה שבה הריבית הייתה אפסית אך עדיין מדובר בריבית שלאורך זמן לא מקדימה בהרבה את האינפלציה (עלייה ביוקר המחיה), אז עדיף שלא להישאר בקרן הכספית לתקופות ארוכות אלא להשתמש בה בחוכמה.
אז מתי כן כדאי?
-
כספי קרן חירום זה קלאסי לקרן כספית. מכיוון שמדובר בהשקעה שהיא בסיכון נמוך מאוד ולא ממש תנודתית והכסף נזיל בכל רגע לשים בצד כסף עבור בלת”ם זה רעיון מעולה.
-
כספי חיסכון לטובת מטרת קצרת טווח – למשל אם אני חוסכת לחופשה בזמן הקרוב, או שיש לי כסף שאני רוצה לקנות איתו דירה בשנה הקרובה ולא רוצה לקחת עליו סיכונים.
-
חיסכון עד שאלמד להשקיע – בהדרכות שלי אני מעודדת אנשים לשים כסף בצד בנפרד להשקעות, לעשות הוראת קבע לחיסכון ולתת לכסף להצטבר בזמן שלומדים להשקיע דרך קורס של האופטימית למשל  . פשוט כדי לייצר הפרדה בין הכסף של ההתנהלות השוטפת לבין כסף שמיועד להשקעות.
-
אלטרנטיבה לפק”מ – כל מקרה אחר שהייתם שמים את הכסף בחיסכון בבנק
-
חלק סולידי בתיק ההשקעות – לרוב האנשים לא ממש מתאים להיות 100% במניות ורוצים להשאיר חלק מהכסף באפיקים סולידיים יותר כדי לצמצם סיכון. קרן כספית יכולה להוות פלח סיכון מינימילי בתיק ההשקעות שלנו ולהקטין את התנודתיות בתיק.
יתרונות קרן כספית
אחת הסיבות שקרנות כספיות הפכו לכה מדוברות בתקופה הזו היא כי נכון לעכשיו יש לה יתרונות לא רעים בכלל.
-
נזילות – בניגוד לפיקדון בנקאי בו אני צריכה לנעול את הכסף בבנק, את הכספים שהשקעתי בקרן כספית אני יכולה ממש מדי יום להוציא ולהנות מהם. שווה לא?
-
סיכון נמוך – קרן כספית משקיעה באפיקים סולידיים במיוחד כך שהסיכון לאבד את הכסף הוא נמוך מאוד.
-
מעט תנודתיות – אחת הסיבות שאני נגד להשקיע כספי חירום בשוק ההון זה מכיוון ששוק ההון מאוד תנודתי. אבל… קרן כספית לא צפויה להיות תנודתית מדי . למה? כי לנכסים שלה יש ערך מאוד ברור ובסיכון נמוך. אבל רגע, מה אם תעלה הריבית? זה לא יגרום לקרן כספית לרדת? אז לא, או לא הרבה לפחות. מכיוון שההשקעות בקרן כספית הן לטווח קצר הן לא צפויות להיות מושפעות משמעותית משינויי הריבית.
-
ריבית נורמלית – כולנו רוצים להרוויח ריביות גבוהות בסיכון נמוך. אז כיום אפשר לקבל ריביות סבירות מינוס בסיכון נמוך (שזה עדיף על התקופה של ריבית אפסית בה לא הרווחנו כלום. בגדול בקרן כספית תקבלו תשואה שדומה לריבית בנק ישראל, או להשוואה לריבית של לסגור את הכסף בפיקדון בבנק למשך שנה רק שהכסף לא נעול.
-
אין עמלות דרך הבנק – אם תשימו לב, תמיד מומחים פיננסיים ואני ביניהם יגידו שלא כדאי להשקיע כסף דרך הבנק, אבל קרן כספית היא יוצא דופן משמח. לפי הוראות בנק ישראל, על קרנות כספיות הבנקים לא גובים עמלת קנייה או מכירה וגם לא דמי משמרת. מה שהופך את הבנק למקום אטרקטיבי להשקיע דרכו בקרנות נאמנות. ולא, אל תצפו מהפקיד בבנק לספר לכם את זה, זה לא התפקיד שלו וגם אסור לו חוקית להמליץ על שום דבר שקשור לשוק ההון.
-
הוראת קבע – זה בעיני יתרון משמעותי שלא צריך לזלזל בו. היכולת להגדיר הוראת קבע להפקדה לקרן כספית באפס עמלות הופך אותו לחיסכון קל ופשוט ליישום ואפשר לעשות זאת בסכומים נמוכים של מאות בודדים מדי חודש. בעיני, הוראת קבע אוטומטית זאת אחת הדרכים הכי טובות להשקיע בהם כיום כי היא לא דורשת מאיתנו התעסקות שוטפת.
-
מיסוי ריאלי – בתקופות של אינפלציה גבוהה עדיף להשקיע בהשקעות שהמיסוי עליהן ריאלי, כלומר מתחשב באינפלציה וקרן כספית היא כזו. כהשקעה בשוק ההון, המיסוי על קרן כספית הוא 25% על הרווח הריאלי (אחרי ניכוי האינפלציה). זה אומר שאם האינפלציה הייתה 5% והקרן כספית שלכם עשתה תשואה של 4%, לא תשלמו עליה מס בכלל. לצורך השוואה בפיקדונות בנקאיים יש מיסוי של 15% אך נומינלי ללא התחשבות באינפלציה. אם האינפלציה עשתה 5% והפיקדון שלך הרוויח 4% עדיין יהיה תשלום מס במקרה הזה.
חסרונות קרן כספית
מה חשבתם שיש רק יתרונות? לא קיים מוצר כזה!
-
תשואות נמוכות יחסית – שוב מדובר במוצר סולידי שבו לא צפויים להרוויח הרבה מעל האינפלציה. כל עוד הריביות במשק לא גבוהות במיוחד, התשואות בקרנות כספיות לא צפויות להיות גבוהות מאוד.
-
השקעה באג”ח – נכון נכון , אג”ח זה נחשב להשקעה סולידית בטח אג”ח בדירוג גבוה לטווח קצר אבל… עדיין תמיד יש סיכון שיכול להתממש או שחברה יכולה לפשוט רגל ולא נקבל את הכסף חזרה או נקבל תשואה שונה משמעותית מזו שציפינו לה.
-
כיסוי במקרה של קריסה – בישראל אמנם אין ביטוח רשמי של המדינה על פקדונות, אך בעבר מדינת ישראל הוכיחה שהיא תעזור ותחזיר כספי פקדונות במקרה של נפילת בנק (כך היה למשל כשאתי אלון הפילה את הבנק למסחר) עם זאת כספי משקיעים בקרנות כספיות הממשלה בוודאות לא תגבה.
-
דמי ניהול – אף מנהל קרן לא עושה זאת לשם שמיים. מנהלי קרנות כספיות גובים דמי ניהול, זולים במיוחד (לרוב בין 0.1% ל-0.25% בשנה) אבל זה עדיין יותר מהאפס דמי ניהול שנשלם על פיקדון.
שימו לב לטריק של הבנקאים
אם תלכו לבנק ותבקשו להשקיע בקרן כספית ראשית יגידו לכם שלא יכולים לעזור לכם וזה רק יועץ השקעות. אם נפלתם על בנקאי יותר מתוחכם יגידו לכם גם שזה לא שווה. למה? כי בפיקדון בבנק שתנעלו את הכסף לשנה תוכלו להרוויח נניח 4% (הדוגמה מ-2023, כשהריבית עלתה במהירות).
אבל אם תסתכלו באינטרנט על התשואות של קרן כספית תראו שהתשואות יותר קרובות ל-1% ואז הרי ברור שכדאי לשים את הכסף בפיקדון בבנק לא?
אז זהו שממש לא ובא לי להרביץ לכל מי שעושה את ההשוואה הזו.
כשמדברים על הריבית שנקבל בפיקדון בנקאי מדברים על הריבית שנקבל לשנה הבאה.
כשמסתכלים באינטרנט על תשואות של קרן כספית רואים את התשואות שהתקבלו שנה שעברה כשהריביות היו נמוכות יותר!
בגלל זה הפער העצום כי מראש משווים למשהו לא זהה
אם תשוו בין מה שהייתם מקבלים בפיקדון בנקאי שנה שעברה לבין קרן כספית או בין מה שצפוי לקבל בקרן כספית בעתיד לפיקדון בנקאי זו השוואה נכונה.
לצערי יצא לי לא מזמן להיות בבנק (כן כן פיזית בבנק) וראיתי ממש את הטריק הזה בפעולה וזה הרתיח אותי!
מישהי מבוגרת ביקשה לשים כסף שקיבלה בקרן כספית והבנקאי אמר לה שהוא לא יכול לעשות את זה ובכלל התשואה של הקרן הכספית נמוכה יותר מזו של הפיקדון הבנקאי שהוא מציע ולכן עדיף לה לנעול את הכסף בבנק וזה מה שהיא בסוף עשתה, מבאס אבל זה לא צריך לקרות גם לכם
איך קונים קרן כספית?
קונים אותה כמו כל קרן נאמנות: דרך חשבון המסחר בבנק או בבית השקעות. מחפשים את מספר הקרן, בוחרים סכום, ומשם אפשר גם להגדיר הוראת קבע. על איך בוחרים את הקרן הנכונה (שקלית או דולרית, דמי ניהול ועוד) כתבתי במדריך איך לבחור קרן כספית.
שאלות נפוצות על קרן כספית
האם קרן כספית יכולה להפסיד?
הסיכון נמוך מאוד, כי היא משקיעה בנכסים סולידיים לטווח קצר כמו מק”מ, פיקדונות ואגרות חוב קצרות בדירוג גבוה. אבל היא לא מובטחת: יכולות להיות תנודות קטנות, ובמקרה קיצוני של פגיעה באחד הנכסים שלה הערך יכול לרדת.
כמה מס משלמים על קרן כספית?
25% על הרווח הריאלי, כלומר על התשואה שמעל האינפלציה. בשנים שבהן התשואה נמוכה מהאינפלציה לא משלמים מס בכלל.
כמה זמן לוקח לקבל את הכסף?
אפשר למכור בכל יום מסחר, והכסף מגיע לחשבון בדרך כלל תוך יום עסקים.
קרן כספית או פיקדון בבנק?
בקרן הכסף נזיל והמס ריאלי. בפיקדון הריבית ידועה מראש, אבל הכסף נעול והמס (15%) נומינלי. כשמשווים, משווים ריבית צפויה מול ריבית צפויה ולא את התשואה של השנה שעברה.