דף הבית » הבלוג » לשלם בתשלומים או לא? מתי זה בסדר, ומתי זה מלכודת
לשלם בתשלומים או לא? מתי זה בסדר, ומתי זה מלכודת
לפני בלאק פריידי אני רואה את זה בכל מקום: “עד 12 תשלומים ללא ריבית!”
וזה נשמע מצוין. לפעמים זה באמת מצוין.
ולפעמים זו הדרך הכי מהירה להפוך חודש קשה לחודש הבא, שקשה עוד יותר.
אז בואי נעשה סדר: מתי תשלומים הם כלי חכם, ומתי הם בעצם הלוואה קטנה שמסתתרת מאחורי מילה נחמדה.
בקצרה: לשלם בתשלומים זה הגיוני כשמשלמים על משהו שממשיך לתת ערך לאורך כל תקופת התשלומים, כמו ביטוח רכב שנתי או מכשיר שנשתמש בו שנים, ורק כשאין ריבית או עמלה על הפריסה. תשלומים על הוצאות שחוזרות כל חודש, כמו קניות בסופר או טיפולים קבועים, הם מלכודת: התשלומים נערמים, וכל חודש חדש מתחיל עם חובות מהחודשים הקודמים.
הכלל הפשוט: משלמים בתשלומים רק על מה שעדיין “עובד” בשבילך
יש שאלה אחת שעושה את רוב העבודה: בחודש של התשלום האחרון, האם אני עדיין נהנית ממה שקניתי?
כן? תשלומים יכולים להיות בסדר.
ביטוח רכב שנתי ב-12 תשלומים, למשל: כל חודש את משלמת על חודש של כיסוי. התשלום והשירות הולכים ביחד. כך גם מנוי שנתי, מכונת כביסה או מחשב לעבודה, שימשיכו לשרת אותך הרבה אחרי התשלום האחרון.
לא? זו כבר מלכודת.
קניות בסופר, ארוחה במסעדה, טיפול שחוזר כל חודש. את הקניות של החודש אכלנו כבר מזמן, ועדיין משלמים עליהן. ובחודש הבא יש קניות חדשות.
איך זה נראה במספרים: מלכודת הסופר
נניח שחודש אחד היה קשה, והקנייה הגדולה בסופר, 1,500 ₪, עברה לשלושה תשלומים של 500 ₪. נשמע סביר.
אבל בחודש הבא שוב יש קנייה של 1,500 ₪, ושוב היא עוברת לשלושה תשלומים. וגם בחודש שאחריו.
חודש
תשלומים מהסופר בחשבון
הוצאה בפועל באותו חודש
1
500 ₪
קנייה של 1,500 ₪
2
1,000 ₪
קנייה של 1,500 ₪
3
1,500 ₪
קנייה של 1,500 ₪
4
1,500 ₪
קנייה של 1,500 ₪
אחרי שלושה חודשים את כבר משלמת בדיוק את אותו סכום כאילו שילמת במכה אחת. רק שעכשיו, תמיד, יש עוד 1,500 ₪ של חוב שמחכים בתור. וברגע שמגיע חודש קשה נוסף, אין לאן לדחות.
ככה, בלי לשים לב, ההכנסה של כל חודש כבר מחולקת מראש להוצאות של חודשים שעברו. חודש קשה לא נגמר. הוא מתגלגל.
ומה עם ריבית ועמלות?
כאן יש הבדל גדול בין שני סוגים של פריסה:
תשלומים ללא ריבית
פריסה עם ריבית (למשל “קרדיט”)
כמה משלמים בסוף
המחיר המקורי
המחיר + ריבית או עמלה
כמה זה שקוף
בדרך כלל ברור מראש
לא תמיד. צריך לבדוק את העלות הכוללת
מתי זה הגיוני
על מוצר או שירות לאורך זמן
רק אחרי שבודקים כמה זה עולה בפועל
אם אין שום ריבית או עמלה על הפריסה, אפשר לשלם בתשלומים בלב שלם יותר, כל עוד זה עומד בכלל שלמעלה. אבל גם כשכתוב “ללא ריבית”, שווה לשאול: יש מחיר אחר למי שמשלמת במכה אחת? לפעמים ההנחה במזומן היא בדיוק הריבית שלא רואים.
ובפריסת קרדיט, הסכום שמשלמים על עצם הפריסה הוא לרוב לא שקוף. בודקים את הסכום הסופי בשקלים, לא את “התשלום החודשי הנמוך”.
מה מצאנו כשפתחנו את דף האשראי
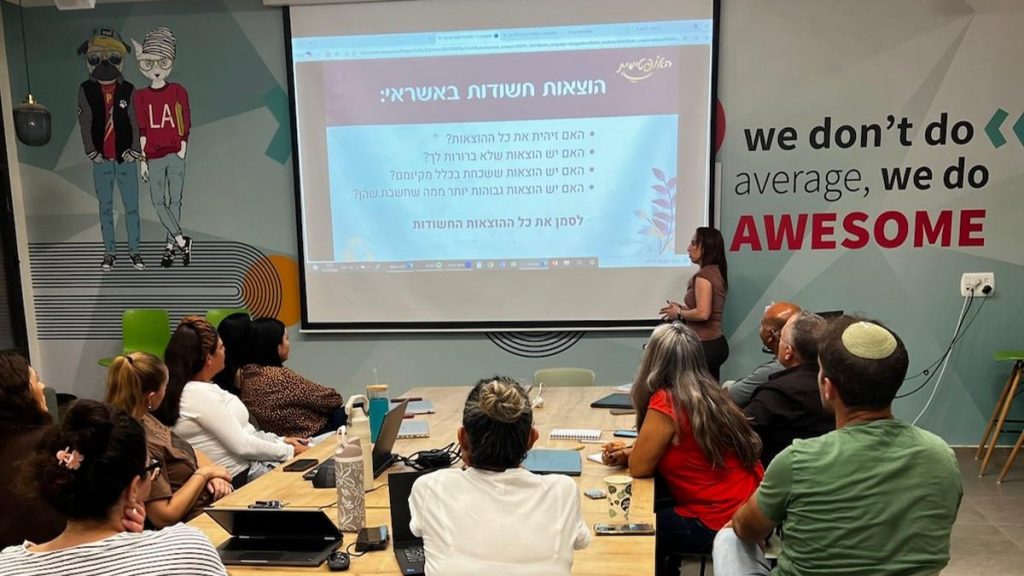
בסדנאות שלי, למשל בסדנה בירוחם, אנחנו לא מדברים על כסף באוויר. כל משתתף פותח את דף האשראי שלו, ועוברים עליו ביחד.
שואלים: זיהית את כל ההוצאות? יש הוצאות שלא ברורות לך? יש הוצאות ששכחת שהן בכלל קיימות? יש הוצאות גבוהות ממה שחשבת?
וכמעט תמיד מישהו מוצא הפתעה: מנוי ששכחו לבטל, עמלה חודשית שאפשר לקבל עליה פטור בשיחת טלפון אחת, או סכום שנראה קטן ומתברר שהוא בכלל תשלום 4 מתוך 12 על משהו שכבר מזמן לא זוכרים.
אז הנה תרגיל קטן: פתחי את דף האשראי של החודש, וסמני כל שורה שכתוב בה “תשלום X מתוך Y”. כמה מהן על דברים שעוד משמשים אותך?
5 שאלות לפני שלוחצים “תשלומים”
האם אשתמש בזה לאורך כל תקופת התשלומים?
יש ריבית או עמלה על הפריסה? כמה אשלם בסוף, בשקלים?
יש מחיר טוב יותר במכה אחת?
כמה תשלומים כבר פתוחים לי בכרטיס?
אם החודש הבא יהיה קשה, אני עדיין יכולה לעמוד בתשלום?
ומה עם בלאק פריידי?
בלאק פריידי (27.11) הוא בדיוק המקום שבו “תשלומים ללא ריבית” הופכים קנייה ספונטנית לחוב של חצי שנה. “זה רק 83 ₪ בחודש” נשמע כמו כלום, עד שיש שישה דברים כאלה במקביל.
כשמפסיקים לגלגל תשלומים, משהו נחמד קורה: בסוף החודש פתאום נשאר משהו. גם אם זה רק 100 ₪, זה מספיק כדי להתחיל להשקיע. כתבתי על זה כאן.
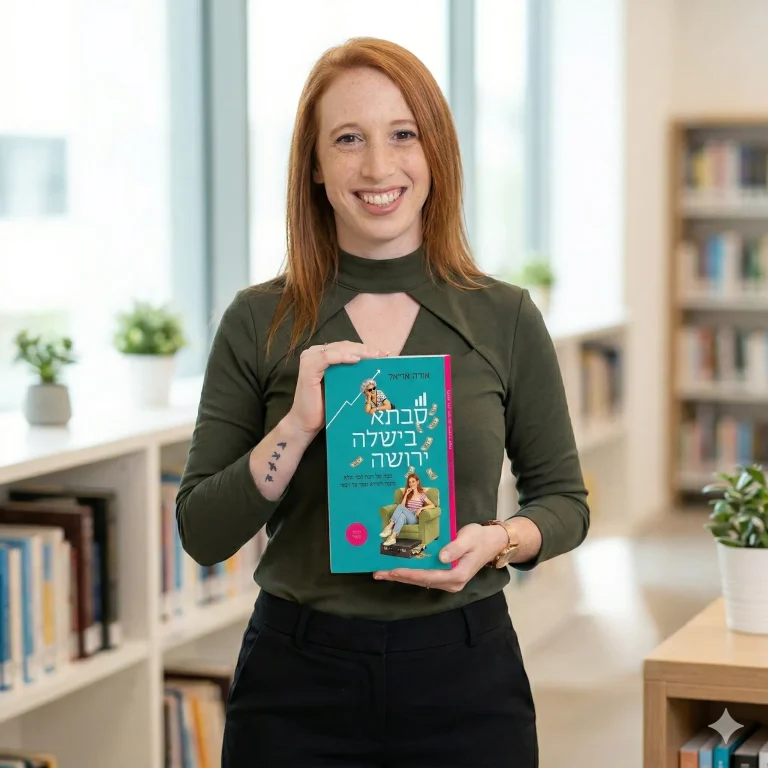
ומי שרוצה לבנות תיק השקעות משלה, יד ביד: סדנת המדדים, ביום רביעי 25.11 בזום. עד סוף נובמבר יחד עם הספר “סבתא בישלה ירושה” ב-350 ₪ במקום 392 ₪.
שאלות נפוצות
מתי כדאי לשלם בתשלומים? כשמשלמים על מוצר או שירות שממשיך לתת ערך לאורך כל תקופת התשלומים, כמו ביטוח רכב שנתי או מכשיר לשנים, ורק כשאין ריבית או עמלה על הפריסה.
מתי לא כדאי לשלם בתשלומים? על הוצאות שחוזרות כל חודש, כמו קניות בסופר או טיפולים קבועים. התשלומים נערמים, והחודש הבא מתחיל עם חובות מהחודש הקודם.
תשלומים ללא ריבית זה בחינם? לא תמיד. בודקים אם יש מחיר נמוך יותר במכה אחת, ואם יש עמלות נוספות על הפריסה.
מה ההבדל בין תשלומים לקרדיט? בתשלומים רגילים מחלקים את המחיר המקורי. בפריסת קרדיט משלמים לרוב גם ריבית, ולכן העלות הכוללת גבוהה יותר. בודקים את הסכום הסופי בשקלים.
איך יודעים כמה תשלומים פתוחים לי? בדף החיוב של כרטיס האשראי מופיע ליד כל עסקה “תשלום X מתוך Y”. שווה לעבור על הדף פעם בחודש.
עודכן: נובמבר 2026. אין באמור ייעוץ פיננסי אישי. הדוגמאות המספריות להמחשה בלבד.
רוצים להפסיק לקרוא ולהתחיל להשקיע?
בקורס “ההשקעה הראשונה שלי” לומדים צעד אחר צעד לבנות תיק השקעות שמתאים לכם, גם אם עוד לא השקעתם שקל.