מידע למתחילים
קרן מחקה מדד או קרן סל: מה ההבדל, ומה מתאים למתחילות?
מה ההבדל בין קרן נאמנות מחקה לקרן סל: מתי נקנות, כמה עולות, איך ממוסות ומה מתאים להפקדה חודשית. השוואה בטבלה, בגובה העיניים.

שוק ההון לא מומלץ להשקעות לטווח קצר. כל מי שהתייעץ איתי אי פעם לגבי שוק ההון בטח זוכר שאמרתי שבטווח הקצר אין מה לחפש בבורסה. אני לא מאמינה בהשקעות לטווח קצר ובטח לא במסחר יומי (זה כבר נושא לפוסט אחר). העניין הוא שבגלל הריבית האפסית שהייתה בבנק כשכתבתי את המאמר, יש מעט מאוד אפשרויות השקעה לטווח קצר. לכן, אני רוצה להביא לכם אפשרות השקעה קצת שונה בשם הלוואות עמית לעמית.
עודכן: אוקטובר 2026. מה השתנה מאז שכתבתי את המאמר ב-2018:
השורה התחתונה שלי ב-2026: הלוואות עמית לעמית הן השקעה בסיכון, לא תחליף לפיקדון. מי שבכל זאת רוצה לנסות, שיעשה את זה בסכום קטן ובפלטפורמה מורשית.
מי שהכיר לי את ההשקעה הזאת והדרך החכמה יותר להשקיע הוא דייב (זוכרים מהפוסט על כסף בדרכים יצירתיות?). לפני כן הגישה שלי הייתה די שלילית לגבי הלוואות עמית לעמית. עם זאת, דייב כהרגלו מיישם שיטת השקעה קצת והצליח לגרום לי להתנסות ולבחון את ההשקעה לעומק.
הלוואות עמית לעמית, הלוואות חברתיות, הלוואות P2P, או הלוואות המונים הן בעצם ההזדמנות שלנו להיות הבנק. כלומר, לקחת כסף שיש לנו ולהלוות אותו לאחרים תמורת ריבית. כלומר, אנשים פרטיים יוכלו להלוות לאנשים פרטיים אחרים. למלווים זה נותן ריבית גבוהה יותר מהפקדונות בבנק וללווים ריבית נמוכה יותר מהלוואות אחרות שיקבלו. כך שבתיאוריה זה אמור להשתלם לכל הצדדים.
יש כיום בארץ מספר חברות שמתפקדות כחברת הלוואות עמית לעמית. הפלטפורמות של הלוואות עמית לעמית, מאפשרות לקשר בין לווים למלווים. תפקידן הוא לבדוק את הלווים ואת יכולתם להחזיר את החוב. החברות בודקות את היסטוריית האשראי של המבקש (ככל הניתן), משכורת, השכלה וכדומה כדי להחליט על הריבית המתאימה להלוואה שלו. במידה ולווה לא עומד בהחזרים, תפקיד החברה הוא למצות איתו תהליכים משפטיים ולפעול לגביית החוב.
כאשר הבקשה להלוואה מאושרת, ההלוואה עולה לאתר ומוצעת למלווים אפשריים. המלווים יכולים לראות פרטים על ההלוואה כמו מטרת ההלוואה, משך ההלוואה והריבית. מכאן המלווה יכול לבחור כמה מתוך ההלוואה הם רוצים לממן. כמובן אחד הרעיונות המרכזיים בפלטפורמות הללו הינן שהן מאפשרות פיזור יחסית רחב בין מספר רב של הלוואות.
* עד עכשיו דיברתי על הלוואות באופן כללי, מעכשיו והלאה אני מדברת על ההתנסות שלי בלבד בחברת Blender והדברים לא בהכרח נכונים עבור חברות אחרות.
דייב היה מהראשונים שהשקיעו בבלנדר אי שם בשנת 2014. הוא הראה לי את התשואות שהוא עשה לאורך השנים ואכן התלהבתי והחלטתי לנסות בעצמי. כמו לכל דבר אחר, לדייב יש שיטה משלו למקסם את הרווח. כדי להסביר לכם את השיטה של דייב חשוב שתבינו את התהליך של ההשקעה בבלנדר.
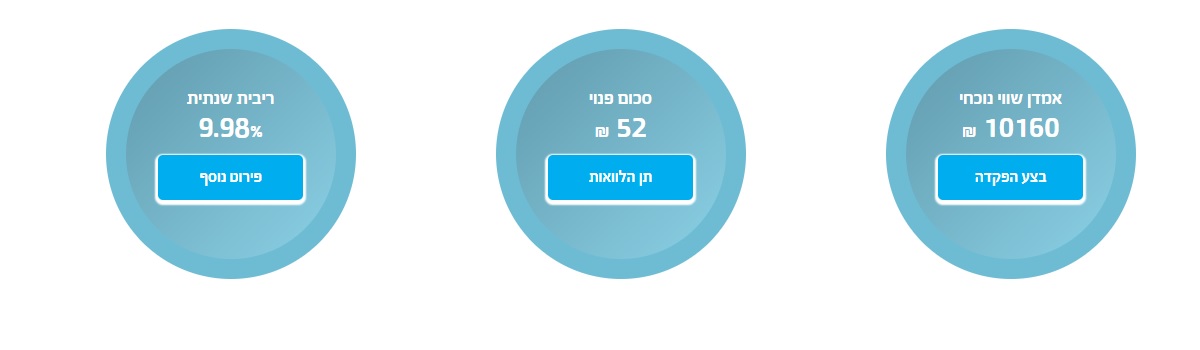
למה? בגלל קרן הביטחון.
היא ערבות הדדית של כל הלווים והמלווים. בעצם, כל הלוואה שלוקחים ונותנים בפלטפורמה מפרישה אחוז מסויים לטובת קרן הביטחון. במקרה שלווה לא עומד בהחזרים, המלווה שנתן את ההלוואה יקבל את ההחזרים (ללא הריבית) מקרן הביטחון. מה שזה אומר מבחינתנו כמשקיעים היא שהקרן שלנו היא יחסית בטוחה. כלומר גם אם הלווה לא מחזיר את ההלוואה, יש סיכוי טוב שאת הקרן, כלומר הסכום שהלווינו אנחנו נראה חזרה.
* קרן ביטחון קיימת גם בעוד פלטפורמות חוץ מבלנדר – אבל לא בדקתי איך זה עובד שם לעומק.
מה שדייב שם לב הוא שקרן הביטחון נגבית פעם אחת כאחוז בעוד הריבית שאנחנו מקבלים על ההלוואה היא שנתית.
כלומר בואו נניח שהשקענו 100 ₪ , בריבית של 10% ל-5 שנים (60 חודשים) וקרן ביטחון של 2%
אז בעצם הסכומים יצאו כאלו:
עכשיו נניח שאנחנו לוקחים את אותה ההלוואה רק שהטווח הלוואה הוא 12 חודשים ולא 60 חודשים. בהנחה שאנחנו מעוניינים להמשיך להשקיע במשך 5 שנים, אנחנו נשלם הרבה יותר לקרן ביטחון.
נניח שבמשך 5 שנים אנחנו נלווה 100 ₪ מחדש ונשלם שוב קרן ביטחון של 2%.
בסופו של דבר נשלם 10 ₪ לקרן ביטחון (2 ₪ לקרן ביטחון עבור כל הלוואה מחדש).
אז אם בשני המקרים השקענו 100 שקל ל-5 שנים, יצא שבהלוואה לטווח ארוך שילמתי 2 ₪ לקרן ביטחון בעוד בהלוואה לטווח של שנה שילמתי סה”כ 10 ₪ לקרן ביטחון.
הגישה של דייב אומרת שבכל מקרה יש קרן ביטחון בכל מצב. גם אם ניקח ריבית של 4% או ריבית של 10% עדיין יש לי קרן ביטחון כך שהסיכון הוא כבר מאוד דומה. כלומר, אם הקרן מובטחת הסיכון הוא לא גדול יותר. גם בריבית נמוכה וגם בריבית גבוהה אני יכולה להפסיד רק את התשואה שלי, לא את הסכום המקורי שהשקעתי. לכן מכיוון שהסיכון מבחינתי זהה, עדיף ללכת על תשואה גבוהה ולהרוויח יותר.
זה כבר מובן מאליו. ככל שקרן הביטחון נמוכה יותר אנחנו פשוט משלמים פחות. זה גם לרוב אומר שהסיכון של ההלוואה נמוך יותר. כמו בכל השקעה אחרת, אנחנו רוצים לצמצם עלויות וסיכון ולהגדיל את התשואה.
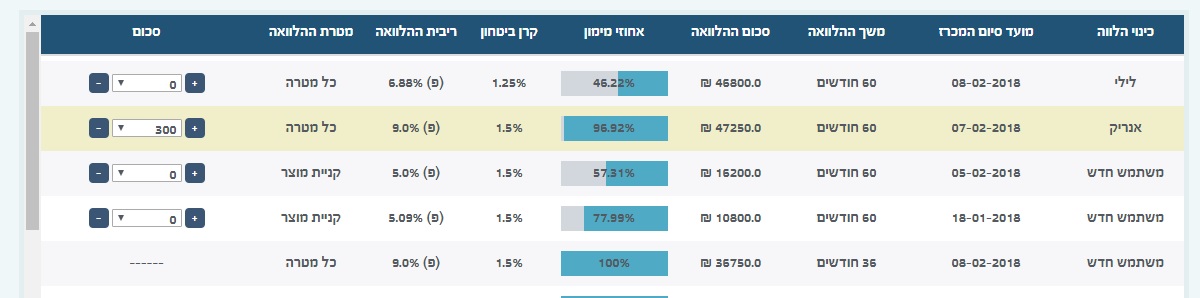
היתרון הכי גדול בעיניי של הלוואות עמית לעמית הוא קרן הביטחון. בכל זאת מדובר כאן על השקעה שבה הקרן שלנו יחסית בטוחה. במקרה הכי גרוע, נאבד את השני ה-2% ששילמנו לקרן ביטחון. בשוק ההון, אם השקעתי לרוב אני יכולה לאבד את כל הכסף בלי בטוחה כלשהי.
יחסית להבטחה של קרן הביטחון, התשואות הן גבוהות מאוד. בשיטה של דייב אפשר להגיע ל-7%-8% ריבית לשנה שזה ממש לא רע בהתחשב באפשרויות שהיו אז לטווח קצר (נכון ל-2018).
המיסוי ברוב חברות הלוואות עמית לעמית הוא 15% נומינלי (בלי להתחשב באינפלציה) בניגוד ל-25% מס רווחי הון ריאלי (מתחשב באינפלציה) שיש בהשקעות אחרות כמו שוק ההון. בהתחשב בעובדה שמדובר על השקעות לטווחים קצרים יותר, המיסוי של 15% לרוב יצא לנו זול יותר.
אמנם ההלוואות הן ברובן לשנה ומעלה, אך אם רוצים בחלק מהמקומות (גם בבלנדר) אפשרות למכור את ההלוואות במעין שוק יד שנייה. שימו לב שהמכירה של ההלוואות היא בעלות נוספת ולא ניתן למכור הלוואות שיש בהן פיגורים או בעיות בהחזרים (וגם למה שמישהו יקנה אותן?). משהו שחשוב לשים לב הוא שהאתר לא מבטיח נזילות ואין התחייבות למתי תוכלו לקבל את הכסף חזרה במידה ובחרתם לצאת לפני סוף ההלוואה. יכולים לתת הערכה, אבל בסוף, את הכסף אתם אמורים לקבל בחזרה בשלמותו כשתיגמר ההלוואה לא לפני אז אל תיכנסו בבקשה להשקעה כזו במחשבה שהיא נזילה, לרוב זה לא ממש הסיפור.
אל תתנו לתשואות הגבוהות ולקרן הביטחון לעבוד עליכם. למרות היתרונות שמניתי למעלה, יש כאן סיכונים לא קטנים. לא חשבתם שתקבלו תשואות גבוהות בלי שום סיכון נכון?
הסיכון הכי ברור מאליו הוא שהלווה לא יעמוד בהחזרים. במקרה הזה (שוב, זה רלוונטי לבלנדר, לא בדקתי את כל החברות האחרות) קרן הביטחון תתחיל לפעול. אבל, קרן הביטחון מתחילה לפעול רק אחרי 4 חודשים של אי תשלום. במקרה של פיגור בהלוואות בלנדר דואגת להשיג את הכסף חזרה בדרכים משפטיות. בינתיים אתם מקבלים חזרה את הכסף מקרן הביטחון ללא ריבית.
זה לא סוד שהישראלים הם שקועים עמוק לצוואר בהלוואות שונות ומשונות. מיתון וחוסר יכולת של החזר הלוואות הוא סיכון מאוד אמיתי במשק הישראלי. במידה ויש מיתון, הרבה מאוד אנשים לא יוכלו לעמוד בהחזרי הלוואות שלהם. במידה וזה קורה, קרן הביטחון לא תספיק לכולם.
קרן הביטחון בנויה לעמוד בכך שרוב הלווים עומדים בתשלומים וחלק קטן לא. אם הרבה מאוד אנשים בבת אחת לא מחזירים הלוואות, לא יהיה מספיק כסף בקרן הביטחון לכולם. במקרה הזה כל אחד יקבל חלק יחסי כלשהו בהתאם לכמות הכסף שיש בקרן הביטחון. קרן הביטחון היא לא ערבות מלאה אם יש כסף יתנו לכם, אם לא אז לא תקבלו.
הסיכון הכי גבוה כאן הוא הסיכון של החברה עצמה. אמנם ברוב החברות הכסף שאתם מעבירים להלוואות יושב בחשבון נאמנות עד שתחליטו להלוות אותו. אבל זה ממש לא אומר שאי אפשר להונות אתכם בדרך. התחום של הלוואות עמית לעמית מאוד פופלארי בחו”ל ושם התגלה שהיו לא מעט רמאויות באחת החברות המובילות בתחום.
בגדול הפיתוי לחברות הוא גדול. הן אלו שבודקות את ההלוואות ומרוויחות מהמכירה שלהן. כך שיש להן אינטרס לאשר כמה שיותר הלוואות. החזירות הזו היא בדיוק מה שהפיל את ארה”ב ב-2008. החברות מפרסמות בגלוי את אחוז ההלוואות המשולמות מתוך סך ההלוואות שניתנות כדי להימנע מכך. אך עדיין, לפעמים הטבע האנושי יכול לגבור ויכולים לפרסם נתונים לא מדויקים לגמרי וכאן הסיכון.
אם תרצו להקים בנק בישראל ולהלוות כסף לאנשים, דרככם לא תהיה בדיוק קלה. תיתקלו בדרישות אינספור, בירוקרטיה ומכשולים אינספור. אם תרצו להקים חברת הלוואות עמית לעמית עדיין תיתקלו בקשיים הללו, אבל משמעותית פחות. הרגולציה הרבה יותר קלה על התחום בעיקר בגלל שזהו תחום חדש ובגלל שהרגולטור זז לאט בעוד עולם הפינטק זז מהר.
עדכון 2026: מאז התחום עבר לפיקוח של רשות שוק ההון, ופלטפורמות צריכות רישיון. הפיקוח לא מנע את הקפאת המשיכות בטריא ב-2023, כך שהסיכון הזה עדיין רלוונטי.
הלוואות שאנשים פרטיים נותנים לאנשים פרטיים או לעסקים קטנים דרך פלטפורמה אינטרנטית, תמורת ריבית. הפלטפורמה בודקת את הלווים, גובה את ההחזרים ומעבירה אותם למלווים.
לא. קרן הביטחון מקטינה את הסיכון אבל לא מבטלת אותו, והכסף לא נזיל עד סוף ההלוואה. ב-2023 משקיעים בטריא לא יכלו למשוך את הכסף שלהם במשך תקופה ארוכה.
לפי החלטת מיסוי מ-2018, בדרך כלל 15% על הריבית אחרי עמלות הפלטפורמה, והמס מנוכה במקור. במקרים חריגים זה יכול להיות שונה, אז כדאי לבדוק מול הפלטפורמה.
לא. מינואר 2026 בלנדר לא מעמידה הלוואות P2P חדשות, ומנהלת רק את ההלוואות הקיימות עד שייגמרו.
קורס ההשקעה הראשונה שלי ילמד אתכם על סוגי השקעות רבים נוספים והיתרונות והחסרונות שלהם. השקעתי זמן רב כדי להכין קורס שיעזור לאנשים להתגבר על הפחדים ולהתחיל להשקיע. הקורס מספק את כל הידע הבסיסי הנחוץ להשקעות, היכרות והבנה של מכשירי ההשקעה השונים וכל מה שצריך כדי להתחיל להשקיע. הקורס אף עוזר לך לבנות תכנית השקעות אישית כדי להגיע להישגים כלכליים ולגרום לכסף שלך לעבוד בשבילך!
פרטים על קורס ההשקעה הראשונה לי כאן.
מה ההבדל בין קרן נאמנות מחקה לקרן סל: מתי נקנות, כמה עולות, איך ממוסות ומה מתאים להפקדה חודשית. השוואה בטבלה, בגובה העיניים.
איך מתחילים להשקיע במדדים בישראל: מה זה מדד, דרך איזה מוצר משקיעים, כמה כסף צריך ומה בודקים לפני. מדריך בגובה העיניים מאורה אריאל.

הרצאה על כסף היא אחת הפעילויות הבודדות ברווחת עובדים שנוגעת באמת לכולם: לעובד הצעיר שמסתכל על התלוש הראשון, לאמא שחושבת על חיסכון לילדים, ולמי שמתחיל